
2024年4月12日宝马会体育,深圳开立生物医疗科技股份有限公司(以下简称:“公司”、“开立医疗”)线路了其2023年年度论说。
公司2023年级迹链接保抓正经增长,全年杀青贸易总收入21.20亿元,同比增长20.29%;杀青归母净利润4.54亿元,同比增长22.88%;扣非后归母净利润4.42亿元,同比增长29.52%。公司拟向全体鼓动每10股派发现款红利3.2元(含税)。
皇冠客服超声与内镜双轮驱动抓续高增长,外科与心血管居品崭露头角
皇冠体育注册公司主贸易务为医疗会诊及诊治征战的自主研发、分娩与销售。主要居品包括医用超声会诊征战、消化与呼吸内镜、微创外科居品和心血管介入居品等。过程多年贫苦,公司居品线渐渐杀青了从内科到“内科+外科”,从会诊到“会诊+诊治”,从征战到“征战+耗材”的彭胀,多居品线发展模样初步变成。
具体业务方面,公司超声居品过程20余年的研发及技艺冲破,已变成完备的超高、高、中、低不同居品档次,涵盖台式和便携式居品形态。过程多年发展,公司在行家超声行业名次前十,在国内市占率名按次四。
跟着比年来公司S60、P60系列先后推出,以及2023年新一代S80/P80系列高端彩超小范畴推向市集,公司全身介入及妇产科罚决策得到全面完善,成为国内少数推出超高端、高端彩超厂家之一。在便携超声方面,公司的X/E系列及S9系列居品粉饰了中高端及低端便携市集,高端居品工程化研发也曾完成,猜测2024年推向市集。
跟着高端彩超的放量,公司超声征战收入抓续增长,2023年该业务收入达到12.23亿元,同比增长13.24%。猜测异日公司在高端及超高端彩超市集也将抓续栽植市占率和行业地位。
在消化内镜鸿沟,公司2012年运行切入内镜市集,当今在国内市占率第三,仅次于奥林巴斯和富士,国内企业中处于龙头地位。公司先后推出了HD-580/HD-550/HD-500/HD-400/HD-350/X-2200等消化呼吸内镜主机居品系列,全面粉饰软镜高、中、低端市集。在消化科推出的多款居品为国内首发,填补关系鸿沟国内空缺。2023年,公司内镜业务收入8.5亿元,较2022年杀青同比38.89%的高增长。
新业务方面,公司的外科业务完成整合步入快车说念,心血管介入居品崭露头角。微创外科鸿沟,自2019年推出第一款全高清腔镜录像系统SV-M2K30之后,公司以每年一款新址品的速率正经发展,接踵推出SV-M4K30、SV-M4K40、SV-M4K100居品,粉饰腔镜市集的主流居品类别。行为国内独逐个家同期具备腔镜、超声和内镜系数自主研发实力的公司,公司在微创外科的居品组合上发展后劲卓绝可不雅。心血管介入居品方面,公司2022年凭借自主研发的血管内超声IVUS主机V10,以及一次性使用血管内超声会诊导管TJ001讲求进入心血管专科鸿沟,2023年公司血管内超声成像居品讲求上市,开启了开立心血管介入业务的元年。
按居品辞别,当今公司彩超与内镜业务孝敬主要收入,成为事迹增长的主要驱能源。2023年,公司彩超与内镜收入统统占总收入比重接近98%,且近几年内镜收入增长势头更为强劲,三年复合增长率超40%,收入占比由2021年的29.62%比重栽植至2023年的40.09%。
图表:开立医疗近三年收入结构
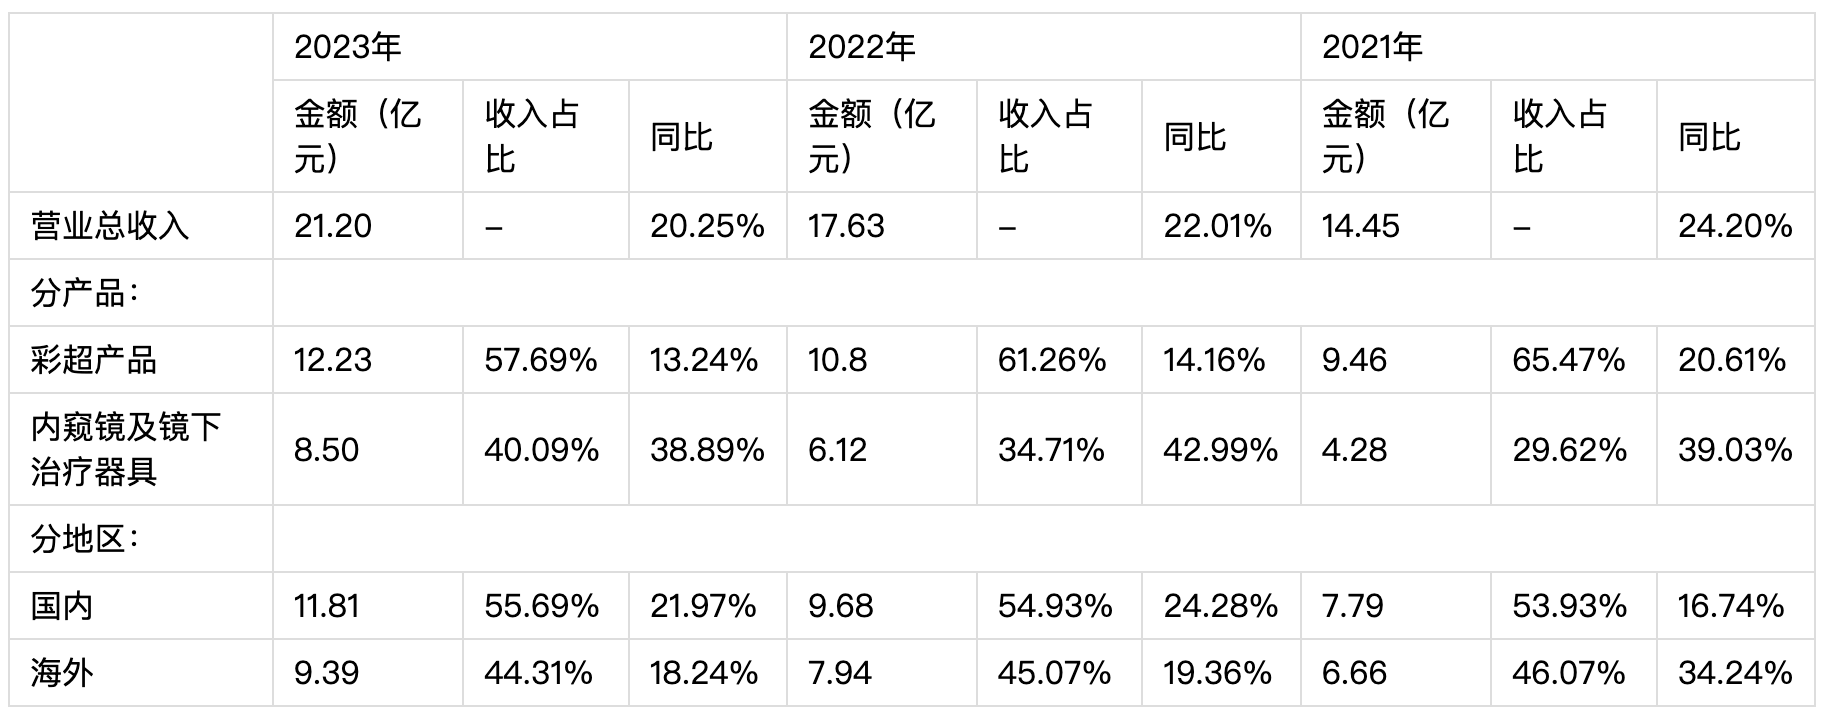
按照业务区域辞别,公司近几年国内市集与国外市集保抓同步增长,2023年国内收入11.81亿元,国外收入9.39亿元,二者收入占比均在50%傍边。公司多年来在显示开发国内市集的同期,抓续加大国外市集业务插足,公司便携超声X系列、E系列,全新的Cupid系列的推出,为公司在国外市鸠合高端超声市集、基础医疗市集成立了更多的契机;EUS超声内镜系统推行两年来,得回了国外25+国度的销售和装机;动物专用超声居品ProPet系列机型及一体化内镜居品V-2000,为公司国外业务的抓续增长开辟了新的增长旅途。
中证报:本周,全球金融市场将迎来不少重要事件,其中美联储议息会议备受关注。业内人士多数预计,美联储此次可能迎来本轮加息周期的最后一次加息,市场观望态度明显。
884434环球博彩抓续高研发插足,打造长久竞争力
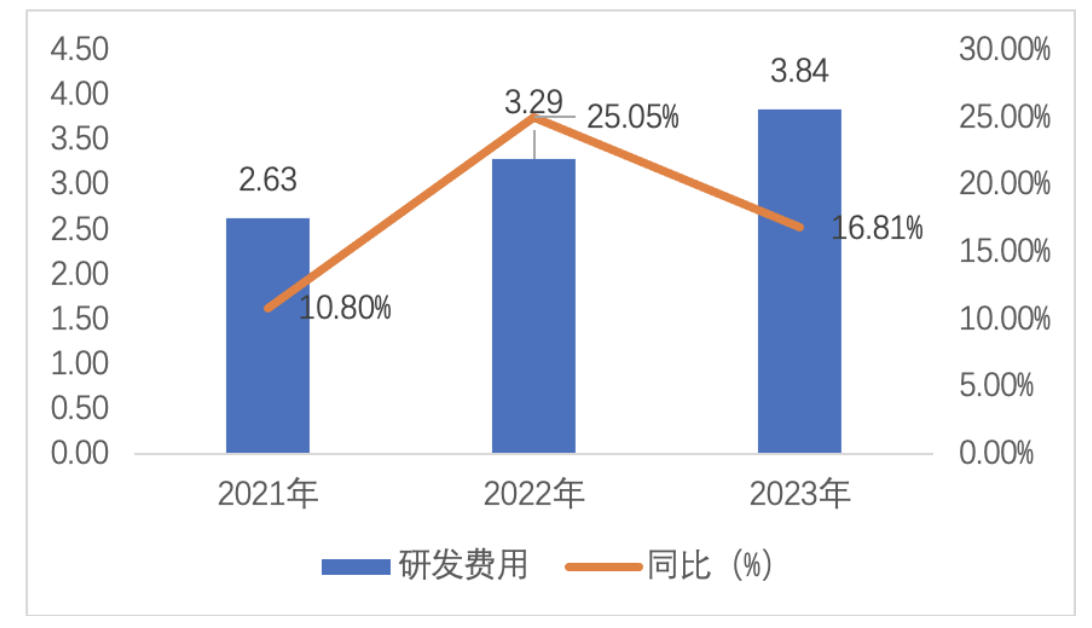
公司高度喜欢自主学问产权技艺和居品的研发,近几年抓续加大研发插足。2023年,公司研发用度金额3.29亿元,占总营收比重18.12%,研发用度较2022年同比增长16.81%。2023年底,公司研发总东说念主数达722东说念主,较2022年底增多14.42%,皇冠博彩研发东说念主员数目占总职工数比重26.77%,其中硕士及以上学历占比当先40%。公司领有国度后生千东说念主、广东省科技立异领军东说念主才、深圳市高级次东说念主才、深圳市南山区领航东说念主才等多名研发领军东说念主才,主抓国度科技部要点研发沟通、深圳市技艺攻关要点形式等多项科技攻关形式。限制2023年底,公司过甚子公司已领有境表里各项发明专利、实用新式专利及外不雅打算专利共计925项,领有软件文章权共283项、作品文章权22项,居品技艺达到国内当先和国际先进水平。公司自2009年起被认定为“国度级高新技艺企业”,2022年被纳入“国度谋划布局内要点软件企业”。2023年,公司入选“国度企业技艺中心”,体现了开立医疗的空洞研发与立异水平达到一个新高度。
菠菜套利平台图表:公司近三年研发用度金额及增长
辛勤着手:公司年度论说
在高强度研发插足之下,公司研发效果丰硕,新址品层出。在超声鸿沟,公司2023年新一代超高端彩超平台S80/P80系列讲求小范畴推向市集,高端便携平台完成了工程化开发,行家首款搭载第五代AI产前超声筛查技艺凤眼S-Fetus5.0完成临床考据。在内镜鸿沟,推出了性能更强的HD-580系列、国内首款头端可拆卸式打算的电子十二指肠内窥镜ED5GT、国内首款支气管内窥镜用超声探头UM-1720等。微创外科鸿沟,公司2023年推出了SV-M4K100系列4K超高清多模态录像系统和精卫II系列全高清软硬镜一体录像系统,自主研发的10mm胸腹腔镜、气腹机等居品已获批上市并杀青量产销售。
88真人博彩娱乐公司降服,在异日高端医疗器械的竞争中,唯有抓续不休地显示插足研发,在本人擅长的鸿沟深耕细作,抓续推出高端居品,才气保证公司长久的竞争力。
居品盈利水平立异高,用度管控保管得当
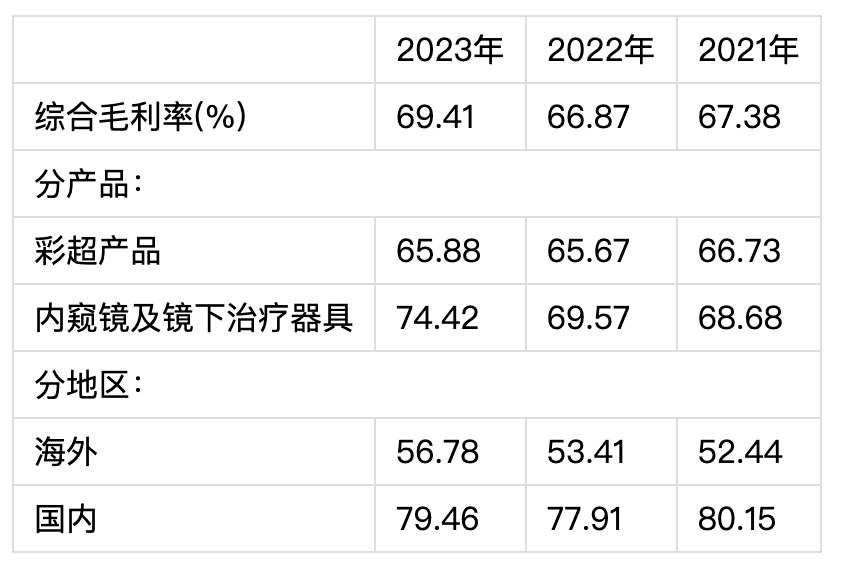
2023年,在抓续高研发插足的推动下,公司超声、内镜高端系列居品渐渐放量,使得公司居品单价栽植,盈利智商栽植,毛利率水平立异高。2023年,公司居品平均单价12.44万元/台,较2022年单价栽植13.42%;公司举座毛利率水平达到69.41%,较2022年栽植2.54pct。分居品来看,内镜居品的毛利率栽植更为显然,2023年内镜居品毛利率高达74.42%,较2022年栽植了4.85pct。分地区看,国表里居品毛利率均有栽植,且国外毛利率栽植相对较多。
图表:公司近三年毛利率水平

辛勤着手:公司年度论说
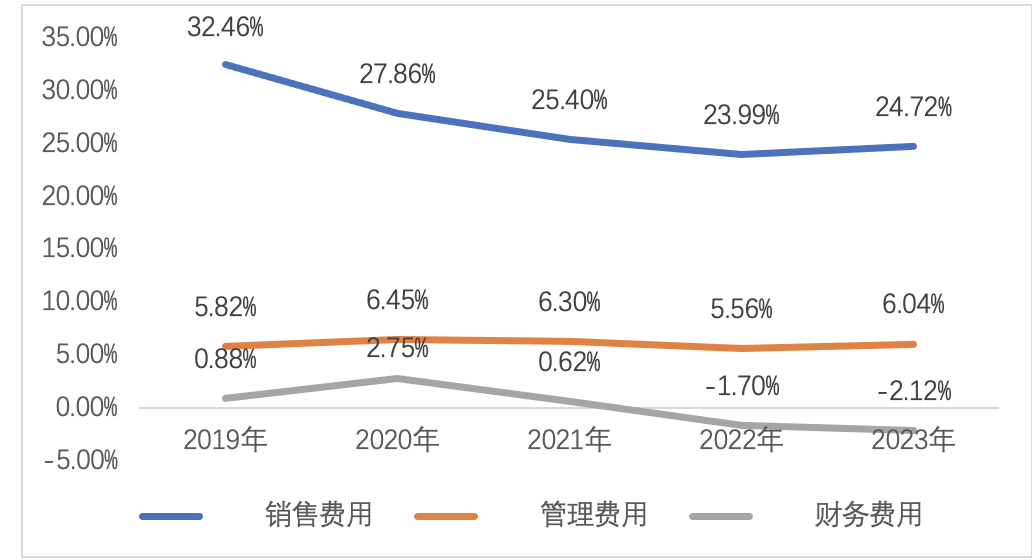
体育强国的口号用度管控方面,举座保抓得当。2023年因职工薪酬与折旧摊销增长,公司照应用度率较2022年略有栽植,财务用度率因利息收入增多较2022年有所镌汰。
图表:公司近三年毛利率水平
辛勤着手:公司年度论说
传导至利润端,在收入增长、毛利率水平栽植的主要影响之下,公司2023年杀青归母净利润4.54亿元,同比增长22.88%;扣非后归母净利润4.42亿元,同比增长29.52%;销售净利率水平21.43%,较2022年栽植了0.45pct。
医疗会诊及诊治征战国产替代趋势不减,公司具备抓续成长能源
猜测异日,受益于医疗会诊及诊治征战国产化率的抓续栽植、国内计谋端扶抓,以及公司本人抓续研发带动居品走向高端化,公司国外市集的抓续真切开拓等,公司异日仍然具备强劲的成长能源。
皇冠客服飞机:@seo3687超声征战鸿沟,一方面,国内超声市集仍然具备较大增漫空间。行业数据预测,国内2024年超声征战装机量的6.8万台,3年CAGR达到13.3%;市集范畴将达到143.9亿元,CAGR8.8%。另一方面,行业数据统计,2020年国内市集高端超声征战国产化率仅为10%傍边,国产高端浸透率栽植后劲遍及。再者,凭证预测,2024年行家超声征战装机量约为30.6万台为国内4.5倍,市集空间更大。跟着公司高端彩超居品不休放量、以及新址品的不休迭代,重叠国内扶抓计谋的驱动,以及公司国外市集的抓续开拓,公司超声业务仍然具备较好的发展远景。
内镜方面,跟着国外居品的技艺与渠说念壁垒渐渐冲破,国产内镜在三级病院的占比有望渐渐栽植。行业机构预测,2026年国产内镜销售额有望达29亿元,对应国产化率25%,2022-2026年范畴CAGR39%。开立医疗行为国内消化内镜市占率前三的龙头公司,具备技艺和渠说念上风,有望随国产化率栽植抓续受益。
此外,微创外科硬镜与冠脉血管内超声会诊国内市集相同具备较大的成漫空间。Frost&Sullivan预测2024年中国微创外科硬镜市集范畴为110亿元,年复合增长率11%;Frost&Sullivan预测中国IVUS市集范畴将从2021年11.5亿元增长至2030年66.9亿元,对应市集范畴CAGR21.6%。面前,公司的外科与心血管介入居品也曾崭露头角,新址品连接完成研发、临床检会、上市宝马会体育,新业务有望极力于超声与内镜业务,成为公司新的增长能源。